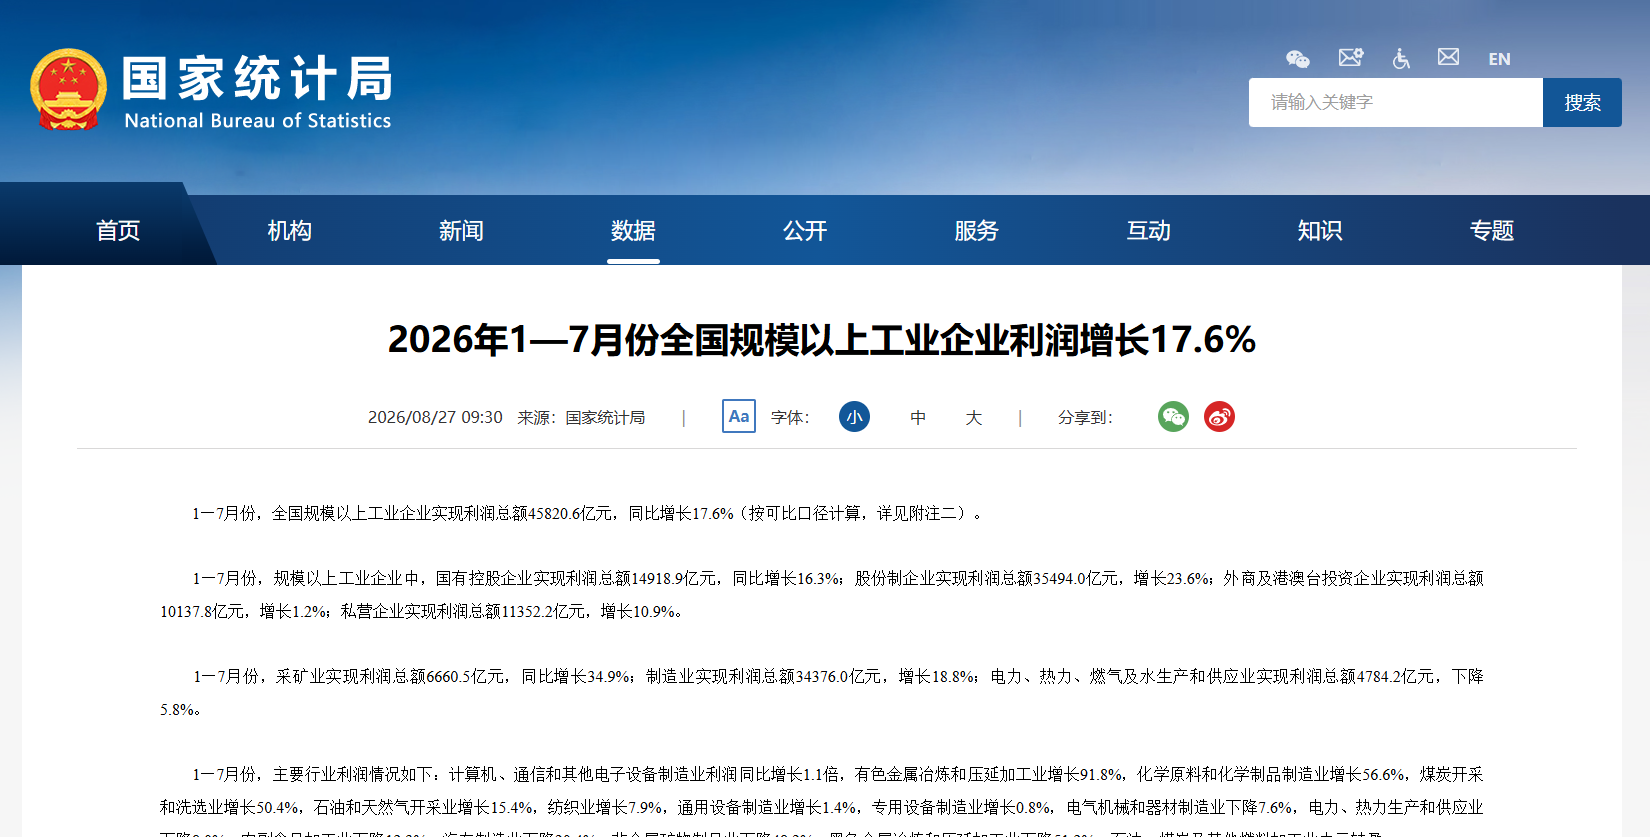
2026年8月27日,国家统计局发布1—7月份规模以上工业企业利润数据。其中,以算力芯片、存储芯片为代表的集成电路行业利润同比增长18.5倍,对全部电子行业利润增长贡献率超过八成,成为本轮工业盈利修复中最突出的结构性亮点。
同期,电子行业整体利润同比增长1.1倍,拉动全部规模以上工业企业利润增长9.3个百分点;高技术制造业利润同比增长50.1%,拉动规上工业利润增长9.6个百分点。全国规模以上工业企业实现利润总额45820.6亿元,同比增长17.6%,营业收入利润率达到5.66%,为2023年以来历史同期最高水平。
增长驱动因素拆解
本轮集成电路行业利润的爆发式增长,并非单一因素的脉冲式刺激,而是多重力量叠加共振的结果。
从需求端看,"人工智能+"战略的加快拓展和全球算力需求的持续扩张,直接拉动了算力芯片和存储芯片的量价齐升。国家统计局工业司首席统计师于卫宁指出,相关产品需求增加拉动价格上涨,是与AI生产和应用相关的电子行业利润高速增长的核心原因。
从周期端看,2025年同期集成电路行业利润处于周期低位,低基数效应放大了同比增速。中信证券首席经济学家明明指出,18.5倍的高增速源于AI算力扩张、存储周期反转与国产替代共振的量价齐升,基数低致倍数较大,但并非畸高。
从传导链看,远东资信研究院副院长张林分析认为,需求已从芯片扩散至计算机整机、外围设备及工控计算机,形成了一条"芯片—整机—工业计算"的完整利润传导链,反映了新质生产力在工业体系中的渗透深度。
产业链各环节利润表现
集成电路的景气度沿产业链向上游和下游同步传导,呈现出全面开花的特征。
在中游制造环节,集成电路制造利润同比暴涨2579.5%。在存储芯片领域,头部企业业绩呈现爆发式增长:江波龙归母净利润同比增长约715倍,佰维存储增长32至34倍,兆易创新增长约11倍。
在下游配套环节,计算机整机制造、计算机外围设备制造、工业控制计算机及系统制造行业利润分别增长3.3倍、2.5倍和1.6倍;电子专用材料制造、半导体分立器件制造、电子电路制造行业利润分别增长226.8%、45.8%和37.1%;光纤制造、光缆制造、通信系统设备制造行业利润分别增长468.4%、62.6%和55.0%。
结构性分化:上游繁荣与下游承压并存
集成电路行业的高景气并非普惠式增长,产业链内部的利润再分配效应显著。
上游芯片厂商受益于存储芯片等涨价红利,利润大幅攀升。但下游终端品牌却面临成本压力——存储芯片等涨价推高了原料成本,终端被迫提价,需求遭受抑制。2026年第二季度,受存储芯片供应紧张、内存成本大幅上涨影响,全球智能手机出货量同比下降6.7%,市场连续两个季度出现同比下滑。
在更宏观的工业利润版图中,行业分化同样剧烈。高技术制造业和原材料制造业利润分别增长50.1%和55.2%,而汽车制造业利润下降20.4%,黑色金属冶炼下降51.2%,非金属矿物制品下降48.2%。"新动能强于旧动能、中上游强于下游"的格局十分鲜明。
后续走势研判
短期来看,集成电路行业的高景气有望延续。张林判断,当前AI资本开支韧性和存储供需偏紧(部分产能要到2029年才可能翻倍)尚未完全缓解,利润高景气有望延续至2027年前后,但边际增速大概率会回落。
长期来看,明明认为行业将由涨价周期向真实需求与技术升级切换,先进制程与设备材料短板仍存,具备技术壁垒的企业将占据优势。张林进一步指出,2028—2029年随着全球产能释放,盈利将更依赖HBM等高附加值产品以及先进封装等技术路线与国产替代纵深,同时材料端已出现"涨价预期充分计入"迹象,需警惕中下游成本承压成为潜在风险。
工信部信息通信经济专家委员会委员盘和林提醒,集成电路行业存在周期性,企业应提前为未来周期下行做好准备,核心策略有二:扩大产能以占领更高市场份额,以及储备现金以应对下行风险。
政策导向
工信部在8月26日国新办新闻发布会上明确,"十五五"时期将聚焦产业发展的难点、堵点,持续推动集成电路、服务器、新型显示等领域技术攻关突破,以整机为牵引,带动上游材料、元器件等环节适配优化,引导上下游联合攻关和设备验证,统筹推进前沿领域关键技术迭代突破。
2026年前七个月集成电路行业利润的爆发式增长,本质上是AI算力需求扩张、存储行业周期反转与国产替代加速三重力量叠加的结果。这一轮景气周期具有明确的产业基本面支撑,但高增速的可持续性受制于产能释放节奏和技术升级进度。对于产业参与者而言,当前窗口期的核心命题是在高景气阶段完成产能扩张与技术卡位,同时为周期下行做好充分准备。



 微信咨询
 联系我们

 返回顶部